Inhalt 8 Abschnitte
Auf einen Blick
- Vermietete Gewerbeobjekte werden in der Regel über das Ertragswertverfahren nach der ImmoWertV bewertet.
- Entscheidend sind Reinertrag, Liegenschaftszinssatz und Restnutzungsdauer.
- Ein halber Prozentpunkt beim Liegenschaftszins verschiebt den Wert um rund 5 bis 6 %.
- Mieterbonität und Restlaufzeit der Mietverträge sind die größten Werthebel.
Welches Verfahren passt zu Ihrer Immobilie?
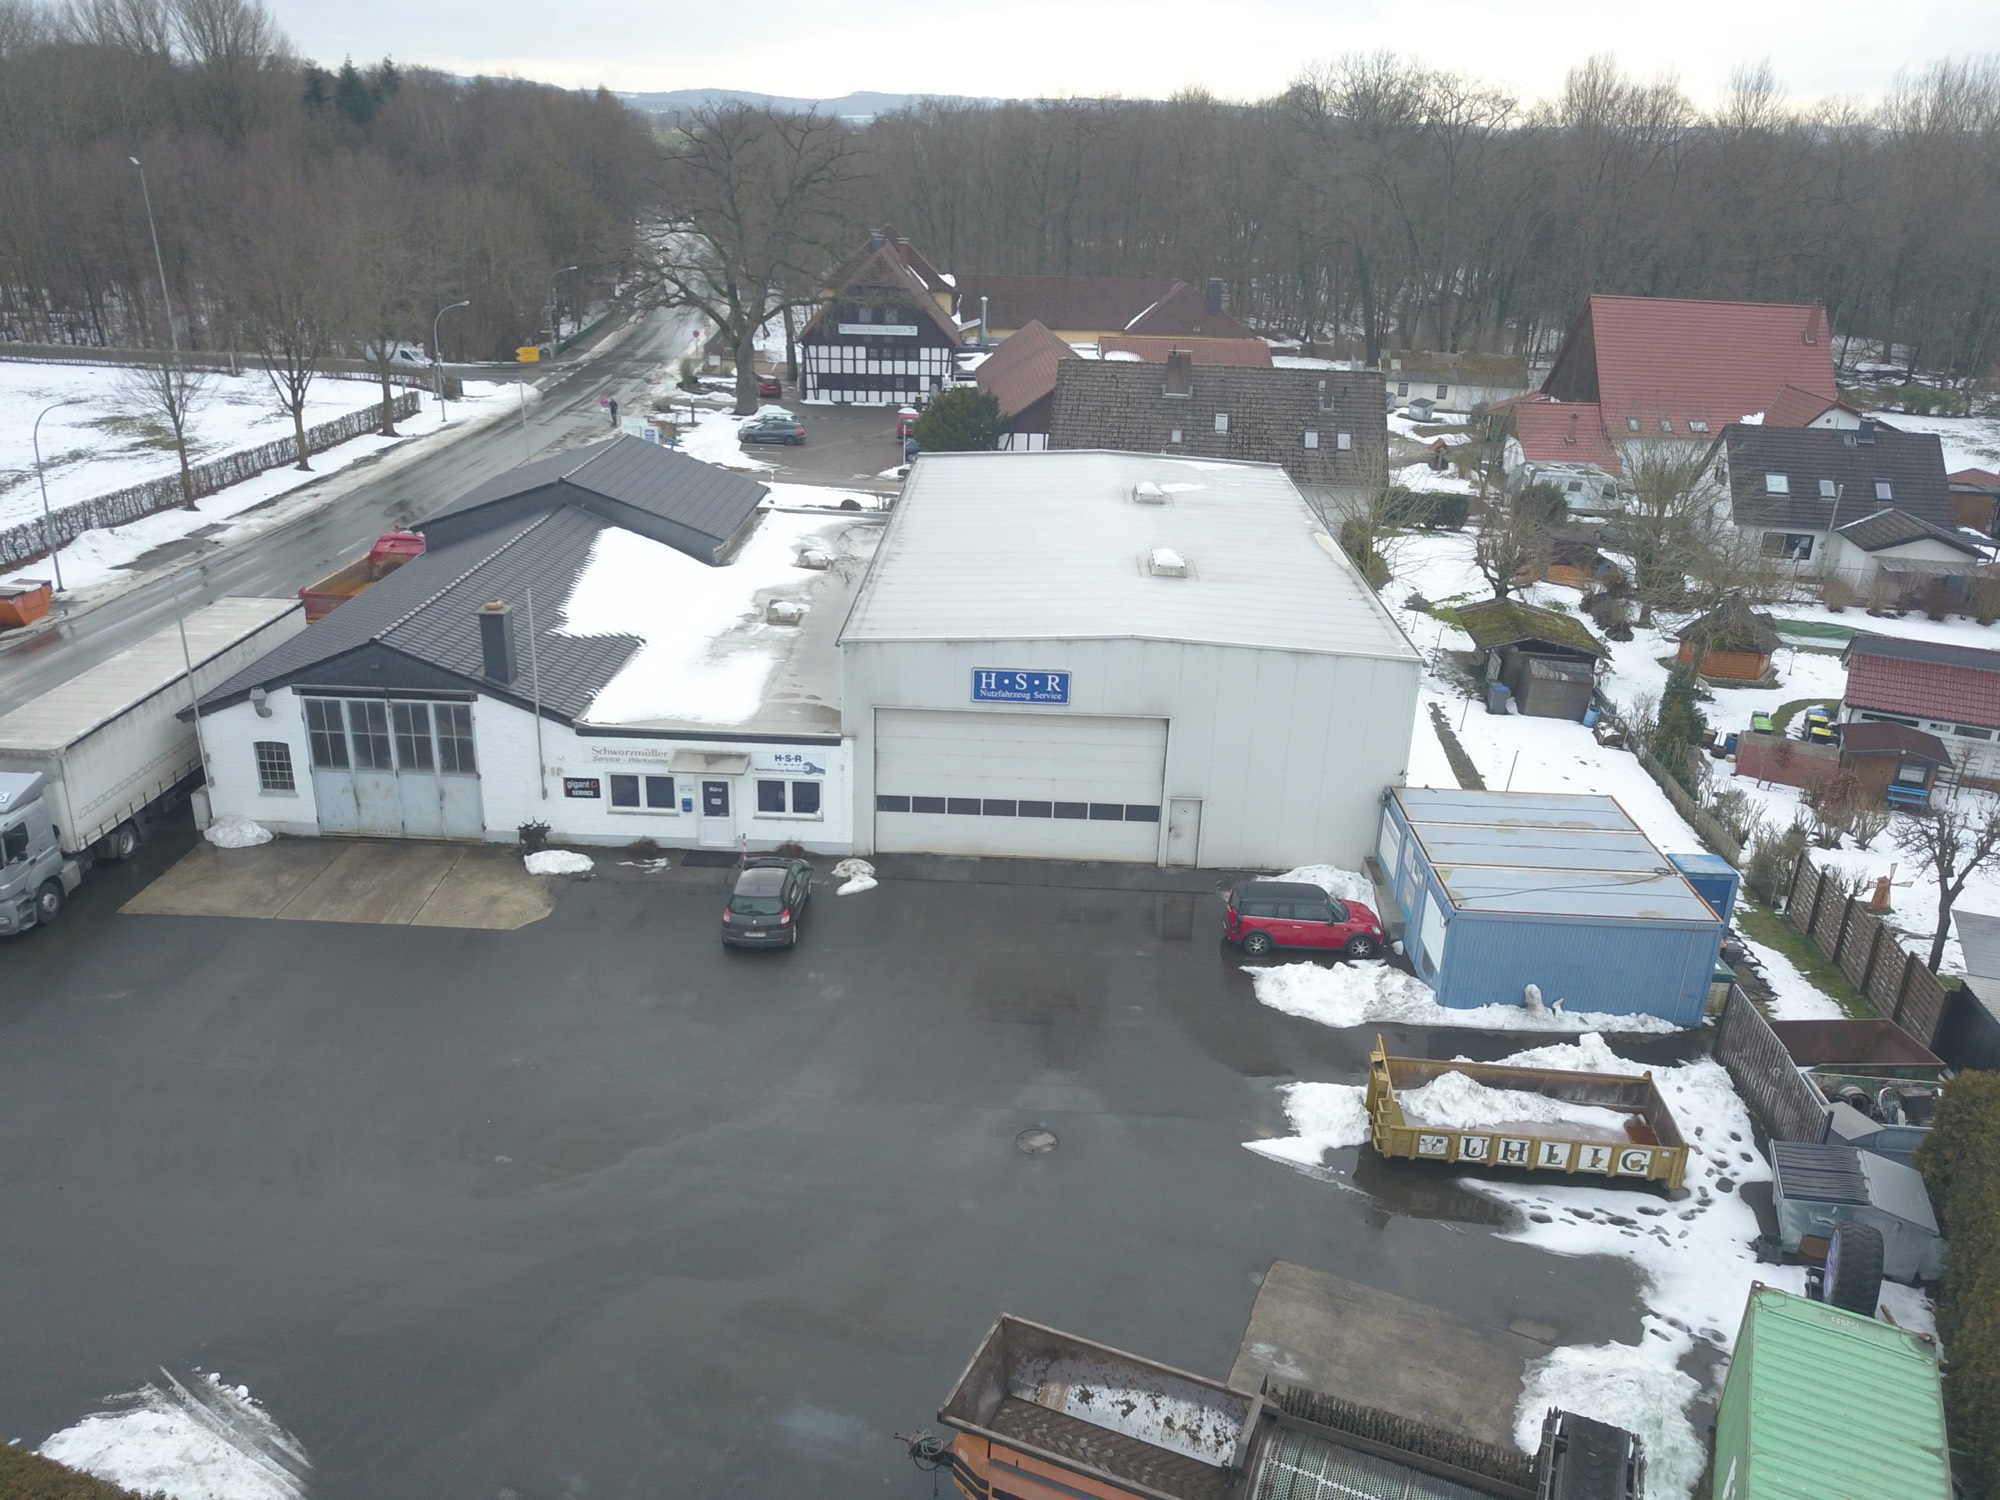
Die Immobilienwertermittlungsverordnung (ImmoWertV) kennt drei Verfahren: Vergleichswert, Sachwert und Ertragswert. Für vermietete Hallen, Büros, Praxen und Geschäftshäuser ist das Ertragswertverfahren der Standard — denn wer so ein Objekt kauft, kauft einen Zahlungsstrom, keine Quadratmeter.
Eigengenutzte Produktionsgebäude ohne vergleichbare Mieten werden häufig über den Sachwert bewertet; belastbare Vergleichswerte gibt es bei Gewerbe nur selten. Einen Überblick über alle drei Verfahren finden Sie im Ratgeber Gewerbeimmobilie verkaufen.
Der Ertragswert in fünf Schritten
- Rohertrag ermittelnDie marktüblich erzielbare Jahresnettokaltmiete — nicht zwingend die Miete, die heute gezahlt wird.
- Bewirtschaftungskosten abziehenVerwaltung, Instandhaltung und Mietausfallwagnis, soweit sie nicht auf den Mieter umgelegt werden. Ergebnis ist der Reinertrag.
- Bodenwert bestimmenGrundstücksfläche mal Bodenrichtwert, angepasst an Zuschnitt und Nutzung. In Nordrhein-Westfalen sind die Bodenrichtwerte im Portal BORIS.NRW frei abrufbar.
- Bodenwertverzinsung abziehenBodenwert mal Liegenschaftszinssatz. Was übrig bleibt, erwirtschaftet das Gebäude.
- Kapitalisieren und Boden addierenGebäudereinertrag mal Barwertfaktor — er ergibt sich aus Liegenschaftszins und Restnutzungsdauer — plus Bodenwert ergibt den Ertragswert.
Barwertfaktor = (qⁿ − 1) ÷ (qⁿ × (q − 1)) · q = 1 + Liegenschaftszins · n = Restnutzungsdauer
Rechenbeispiel: Lagerhalle mit Büroteil
Eine typische Halle: 2.000 m² Lager, 300 m² Büro, 6.000 m² Grundstück, voll vermietet. Alle Werte sind gerundete Beispielannahmen — keine Marktdaten für einen bestimmten Standort.
| Position | Betrag |
|---|---|
| Halle: 2.000 m² × 4,50 €/m² × 12 Monate | 108.000 € |
| Büro: 300 m² × 8,00 €/m² × 12 Monate | 28.800 € |
| Rohertrag (Jahresnettokaltmiete) | 136.800 € |
| − Bewirtschaftungskosten, angenommen 15 % | − 20.520 € |
| Reinertrag | 116.280 € |
| Bodenwert: 6.000 m² × 60 €/m² | 360.000 € |
| − Bodenwertverzinsung: 6,0 % von 360.000 € | − 21.600 € |
| Gebäudereinertrag | 94.680 € |
| × Barwertfaktor (6,0 %, 30 Jahre Restnutzungsdauer) | 13,76 |
| Gebäudeertragswert | ≈ 1.303.000 € |
| + Bodenwert | 360.000 € |
| Ertragswert vor objektspezifischen Zu- und Abschlägen | ≈ 1.663.000 € |
Ergebnis: rund das 12-Fache der Jahresnettokaltmiete. Der oft zitierte „Faktor“ ist also kein Startwert, sondern ein Ergebnis.
Der Liegenschaftszins: kleine Zahl, große Wirkung
Der Liegenschaftszinssatz drückt aus, welche Verzinsung der Markt für ein Objekt dieser Art erwartet. Die Gutachterausschüsse leiten ihn aus tatsächlichen Verkäufen ab und veröffentlichen ihn in ihren Grundstücksmarktberichten. Weil es bei Gewerbe oft nur wenige Kauffälle gibt, braucht die Einordnung Markterfahrung.
| Liegenschaftszins | Barwertfaktor | Ertragswert | Veränderung |
|---|---|---|---|
| 5,5 % | 14,53 | ≈ 1,76 Mio. € | + 6 % |
| 6,0 % | 13,76 | ≈ 1,66 Mio. € | Basis |
| 6,5 % | 13,06 | ≈ 1,58 Mio. € | − 5 % |
Ein halber Prozentpunkt verschiebt den Wert der Beispielhalle um rund 85.000 bis 100.000 €. Genau hier entscheidet sich, ob ein Angebotspreis am Markt hält.
Was den Wert Ihrer Gewerbeimmobilie treibt
- Mieter und Restlaufzeit. Ein solventer Mieter mit langer Restlaufzeit — im Investorenjargon: WALT — senkt das Risiko und damit den Zins, mit dem Käufer rechnen.
- Drittverwendungsfähigkeit. Kann ein anderer Nutzer die Fläche ohne großen Umbau übernehmen? Je spezieller die Immobilie, desto höher der Abschlag.
- Technische Daten. Lichte Höhe, Bodenbelastbarkeit, Anzahl und Art der Tore, Rangierflächen für Lkw.
- Lage und Anbindung. In Ostwestfalen etwa die Nähe zu A2, A33 oder A30 — bundesweit die Anbindung an Autobahn und Arbeitsmarkt.
- Planungsrecht. Gewerbe- oder Industriegebiet, Erweiterungsflächen, Baulasten.
- Zustand und Energie. Dach, Heizung, Energieausweis — und ob sich das Dach für Photovoltaik eignet.
- Altlasten. Schon ein Verdacht kann den Wert erheblich mindern, wenn er erst in der Käuferprüfung auftaucht.
Typische Fehler bei der Bewertung
- Ist-Miete statt Marktmiete. Eine Miete über Markt ist nicht dauerhaft gesichert — Käufer rechnen mit dem, was nachhaltig erzielbar ist.
- Restnutzungsdauer zu optimistisch. Zehn Jahre mehr oder weniger verändern den Barwertfaktor spürbar.
- Bundesweite Durchschnittsfaktoren. Eine Halle in Paderborn wird anders bewertet als eine in München.
- Sanierungsstau ausblenden. Er kommt spätestens in der Prüfung des Käufers auf den Tisch — dann mit schlechterer Verhandlungsposition.
Maklerbewertung oder Verkehrswertgutachten?
Für Verkauf und Vermietung
Marktnahe Einschätzung auf Basis aktueller Nachfrage und vergleichbarer Objekte. Bei uns als Ersteinschätzung kostenlos.
Für Gericht, Finanzamt, Streitfälle
Förmliches Gutachten zum Verkehrswert nach § 194 BauGB durch einen Sachverständigen — belastbar gegenüber Dritten, aber mit Honorar.
Was ist Ihre Gewerbeimmobilie wert?
Schicken Sie uns Mieten, Flächen und Grundstücksgröße — Sie erhalten kurzfristig eine erste Einschätzung zum Ertragswert. Kostenlos und unverbindlich, in Ostwestfalen und bundesweit.
Häufige Fragen
Welcher Faktor ist bei Gewerbeimmobilien üblich?
Das hängt von Lage, Objektart, Mieter und Restlaufzeit ab. Ein pauschaler Faktor ersetzt keine Ertragswertberechnung — im Beispiel oben ergibt sich rund das 12-Fache der Jahresnettokaltmiete, bei anderen Annahmen deutlich mehr oder weniger.
Wo finde ich den Bodenrichtwert für mein Grundstück?
In Nordrhein-Westfalen kostenfrei im Portal BORIS.NRW. In den anderen Bundesländern gibt es vergleichbare Portale der Gutachterausschüsse.
Was brauchen Sie für eine Bewertung?
Mietverträge, Flächenaufstellung, Grundbuchauszug, Baujahr und wesentliche Modernisierungen. Fehlende Unterlagen beschaffen wir.
Dustin Cord
Geschäftsführer von Cord Immobilien in Verl und gelernter Meister im Handwerk. Schwerpunkt: Gewerbe- und Spezialimmobilien in Ostwestfalen-Lippe und bundesweit.
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Rechts- oder Steuerberatung.